지수가 어떻게 움직일지, 다음 차례는 어떤 섹터일지, 요즘 가장 많이 궁금해하는 질문이면서 동시에 가장 답하기 어려운 질문이기도 한데요.
그 숫자를 맞히는 것 보다 중요한 게 하나 있습니다. 예측이 어려운 시장에서 정말 필요한 건 전망이 아니라 대응일 수도 있거든요. 그래서 오늘은 지금 시장을 판단할 때 확인해두면 좋을 체크포인트 세 가지를 짚어보려고 합니다.
| 📌 시장의 가능성을 통째로, KODEX 200 ETF ✅ 서프라이즈의 자리를 대신하는‘주주환원’ ✅ DRAM가격 상승과 반도체의 주도력 회복 ✅ 반도체 외 섹터의 이익 모멘텀 개선 |
✅ 서프라이즈의 자리를 대신하는‘주주환원’
올해 8월, 삼성전자와 SK하이닉스에서 성격이 비슷한 발표가 잇따라 나왔습니다.
SK하이닉스는 8월 19일 이사회를 열고 40조 43억 원 규모의 자사주 매입·소각을 결정했습니다. 발행주식수의 3.3%에 해당하는 물량을 장내에서 사들인 뒤, 매입이 끝나는 즉시 전량 소각 절차에 들어간다고 하는데요. 2025~2027년 누적 잉여현금흐름(FCF) 기준 주주환원 목표도 기존 ‘50% 범위 내’에서 ‘50% 이상’으로 상향했습니다. (출처: 삼성증권, 2026.08.20)
삼성전자 역시 2024~2026년 누적 FCF 50% 환원 정책에 따른 잔여 재원이 90~110조 원이라고 밝히면서, 이 가운데 30조 원 내외를 3분기 특별 분기배당으로 지급하는 방안을 검토 중이라고 공시했습니다. 여기에 더해 27년 자사주 매입 소각에 대한 전망 역시 관심을 받고 있는데요. (출처: 삼성증권, 2026.08.24)
주주환원에는 두 가지 방식이 있습니다. 배당은 번 돈의 일부를 현금으로 나누는 것이고, 자사주 소각은 시장에 돌아다니는 주식 수 자체를 줄이는 것입니다. 주식 수가 줄면 같은 이익이라도 1주가 갖는 몫이 커지죠. 방식은 달라도 이익의 일정 부분을 회사 안에 쌓아두지 않고 주주에게 돌려주겠다는 점에서는 같은데요.
여기서 눈여겨볼 건 금액 자체보다 두 기업이 보내는 신호의 성격입니다. 두 기업의 입장에서 앞으로 벌어들일 현금에 대한 판단이 서지 않으면 꺼내기 어려운 결정이거든요. 주주환원은 이익 지속성에 대한 경영진의 신호라고 할 수 있습니다.
정리하면 이렇습니다. 주주환원의 ‘규모’는 지금 이익에 대한 자신감의 크기이고, 주주환원의 ‘기간’은 그 자신감이 얼마나 길게 이어진다고 보는지를 가늠할 수 있는 셈이죠.
✅ DRAM가격 상승과 반도체의 주도력 회복
최근 몇 개월간 시장과 반도체는 심한 변동성을 보였는데요. 그 안을 조금 자세히 들여다 볼 필요가 있습니다.
첫째 – Dram 가격은 여전히 오르고 있습니다.
반도체 업황을 가늠하는 가장 직접적인 지표는 바로 가격인데요. 스팟 가격의 상승세를 이어가고 있다는 것은 여전히 수요가 공급을 앞서고 있다는 의미입니다. 업황이 꺾이는 국면에서는 보기 힘든 그림인거죠.
둘째 – 본격적인 증설효과는 28년 이후
과거의 반도체 사이클을 보면 ‘가격 상승→대규모 증설→공급 과잉→가격 하락’이었는데요. 지금 진행 중인 증설의 효과가 실제 물량으로 풀리는 것은 2028년 이후로 전망되고 있습니다. (출처 : 삼성자산운용, 2026.08.26)바꿔 말하면 그전에는 여전히 공급이 급격히 늘어나기 어려운 구조, 즉 공급자 주도 시장이라고 볼 수 있는거죠.
꺾인 구간과 숨을 고르는 구간은 대응이 달라야 하는데요. 전자라면 빠져나올 이유를 찾아야 하지만, 후자라면 어떻게 머물지를 정하는 쪽을 고민하는 것이 좋은 투자 전략일 수 있습니다.
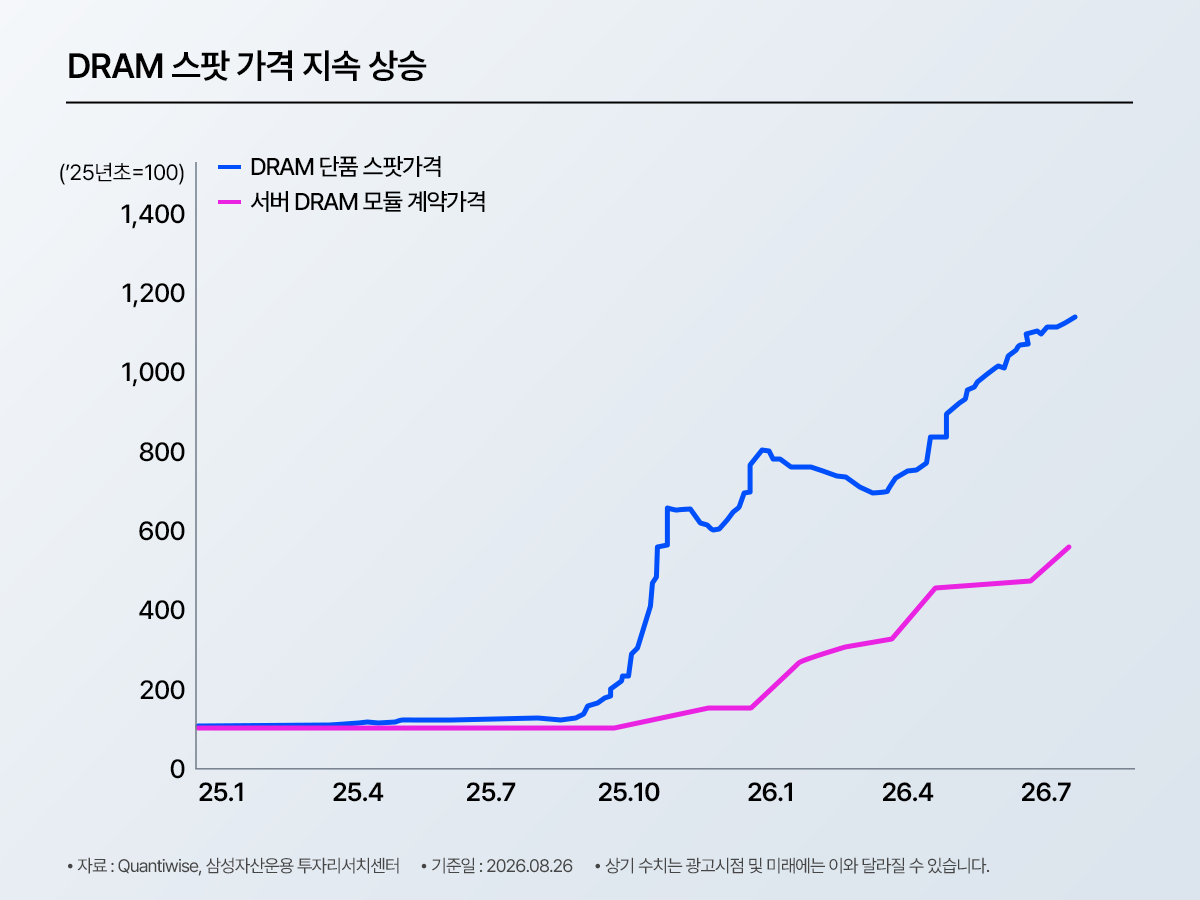
25년초 대비, DRAM 단품 스팟 가격은 약 11배 / 서버 DRAM 모듈 계약가격은 약 5배 상승
✅ 반도체 외 섹터의 이익 모멘텀 개선
이번엔 시장의 무게 중심에 관한 이야기입니다. 연초만 해도 코스피가 오르면 그 상승분의 대부분을 반도체가 설명하는 구조였죠. 그런데 최근 몇 달 사이 이 그림이 눈에 띄게 달라지고 있습니다.
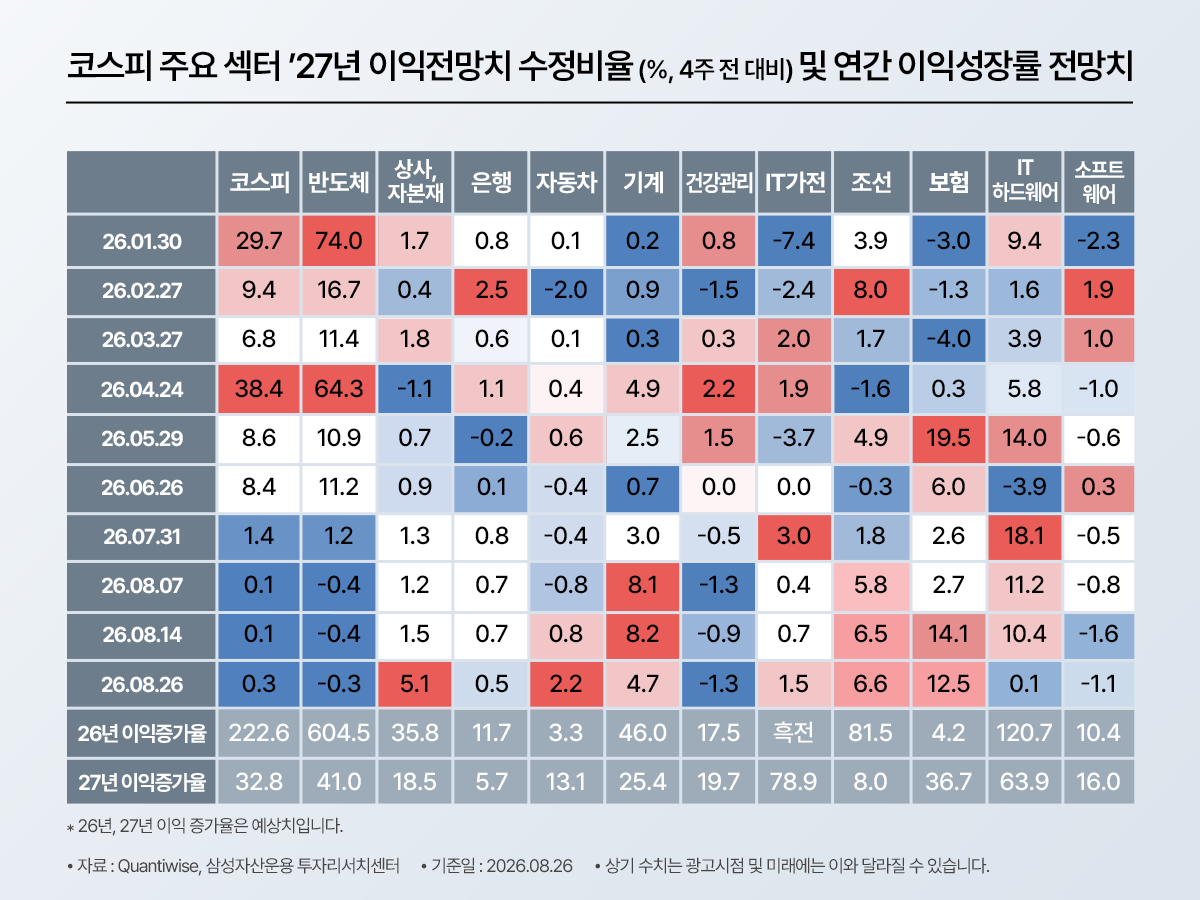
IT가전, 기계, 자동차, 보험 등 반도체 외의 섹터에서 이익 전망치 상향
📌 순환매를 뒤쫓기보다, 시장의 가능성을 통째로
방향은 살아 있는데 속도는 완만하고, 주도하는 섹터는 계속 이동 중이라는 것. 다시 말해 무엇이 먼저 오를지 그 순서를 맞히기가 특히 어려운 국면인거죠. 이럴 때는 순환매를 뒤따라 다니는 대신, 시장의 가능성을 통째로 담아두는 것도 하나의 방법이 될 수 있습니다.
KODEX 200 ETF는 시장대표성, 업종대표성, 유동성을 기준으로 선정된 200개 종목으로 구성되는데요. 어떤 섹터가 다음 차례일지 고민하는 대신, 대표지수를 기준으로 얼마나 오래, 어떤 간격으로 담아갈지를 정해보며, 투자 전략을 점검하는 기회로 삼는 것은 어떨까요?
상품정보
KODEX 200 ETF | 합성총보수 연 0.1615% (운용 : 0.124%, 판매 : 0.001%, 신탁 : 0.01%, 사무 : 0.015%, 기타비용 : 0.0115%) | 위험등급 2등급 (높은 위험) | 직전회계연도 기준 증권거래비용 0.0283% 발생